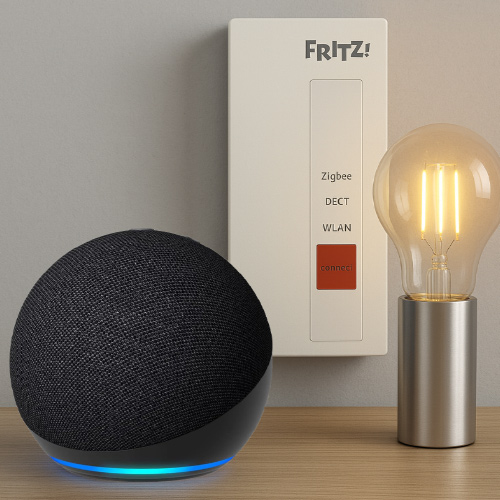
W dobie szybko rozwijających się technologii Smart Home coraz więcej użytkowników poszukuje rozwiązań, które pozwolą na wygodne i centralne zarządzanie inteligentnymi urządzeniami w domu. Połączenie bramki FRITZ!Smart Gateway z głośnikami Amazon Echo i asystentem Alexa to prosty sposób na wprowadze...

Zdaniem 45% respondentów przeprowadzonego przez IDC badania to nie ataki ransomware, lecz zachowanie kontroli nad infrastrukturą (w tym szyfrowaniem i utrzymaniem suwerenności danych) mogą w 2026 roku stać się największym wyzwaniem dla zapewnienia bezpieczeństwa i prywatności informacji. Potwierdzają to wyniki a...

Rozwój modeli AI zwiększa ich zdolność do rozwiązywania złożonych problemów i lepszego rozumienia kontekstu, ale może jednocześnie wpływać na zmianę profilu ryzyka związanego z ich wykorzystaniem - wynika z kwietniowej analizy F5 Labs. Dane sugerują, że modele wyposażone w mechanizmy wieloetapowego wniosk...

Microsoft Azure to potężna platforma do budowania i uruchamiania aplikacji cloud-native. Jednak, jak potwierdzi każdy doświadczony architekt chmurowy lub inżynier SRE - monitorowanie środowiska Azure może przypominać próbę okiełznania chaosu. Setki metryk, logów i alertów napływających z maszyn wir...

Jak wynika z opublikowanego przez Fortinet dokumentu „2023 Cloud Security Report”, w chmurze publicznej znajduje się już ponad połowa danych prawie 40% ankietowanych przedsiębiorstw. W ciągu najbliższych 12-18 miesięcy odsetek tych firm zwiększy się do 58%, co spowoduje, że wyzwań związanych z zabezpieczani...

Osoby, które w ostatnich tygodniach planowały rozbudowę komputera o dodatkową pamięć RAM lub szybszy dysk SSD, mogły przeżyć niemałe zaskoczenie. Ceny komponentów pamięci RAM i dysków wyraźnie poszły w górę, a wszystko wskazuje na to, że nie jest to chwilowa korekta, lecz efekt głębszych zmi...
 Rozwój sztucznej inteligencji oznacza nie tylko większe zapotrzebowanie na moc obliczeniową, ale również na energię elektryczną potrzebną do zasilania centrów danych. Według Polskich Sieci Elektroenergetycznych (PSE) do 2035 roku polskie centra danych mogą potrzebować 17-18 TWh energii elektrycznej rocznie. To około dziesięciokrotnie więcej niż obecnie i wartość odpowiadająca około 60 proc. całorocznego zużycia energii elektrycznej wszystkich gospodarstw domowych w Polsce w 2024 roku.
Wzrost zapotrzebowania na moc obliczeniową przekłada się również na wymagania wobec samych centrów danych. Niezbędne są stabilne źródła energii, wydajne systemy chłodzenia oraz obiekty, które można stosunkowo szybko uruchamiać i rozbudowywać.
Największym skupiskiem mocy kolokacyjnej pozostają rynki FLAP-D, obejmujące Frankfurt, Londyn, Amsterdam, Paryż i Dublin. Jednocześnie rynek staje się coraz bardziej zróżnicowany, a wzrost obserwowany jest również w krajach nordyckich, Europie Południowej oraz Europie Środkowo-Wschodniej.
"Skala inwestycji w infrastrukturę AI skłania inwestorów do wychodzenia poza tradycyjne huby centrów danych. Coraz większą atrakcyjność zyskują lokalizacje, które mogą zaoferować dostęp do mocy, przestrzeń do rozbudowy i szybszą realizację projektów. Polska jest dobrze przygotowana, by skorzystać na tej zmianie" - mówi Igor Grdić, Regional Director Central Europe w Vertiv.
Polski rynek centrów danych nadal rośnie. W 2024 roku dostępna moc komercyjnych centrów danych przekroczyła 200 MW, a według dynamicznego scenariusza inwestycyjnego do 2030 roku może przekroczyć 600 MW.
Dotychczas rynek rozwijał się przede wszystkim dzięki popytowi na kolokację, chmurę, hosting i usługi IT. W kolejnych latach większą rolę mają odgrywać obiekty projektowane z myślą o AI i środowiskach o wysokiej gęstości mocy.
Potrzeby centrów danych są już uwzględniane w planowaniu infrastruktury energetycznej. Najnowszy projekt planu rozwoju sieci przesyłowej PSE na lata 2027-2036 uwzględnia prognozowane potrzeby centrów danych, bazując na wnioskach o przyłączenie do sieci oraz danych branżowych.
"Prognozy dotyczące tempa rozwoju polskiego rynku centrów danych różnią się w zależności od przyjętego scenariusza, ale wszystkie pokazują ten sam kierunek: wchodzimy w zupełnie nową skalę. Według danych EUDCA całkowita moc centrów danych w Polsce może przekroczyć 550 MW do 2031 roku, co oznaczałoby ponad dwukrotny wzrost względem poziomów z 2025 roku. Jednocześnie bardziej optymistyczne scenariusze ujęte w planach inwestycyjnych PSE wskazują, że przy sprzyjających warunkach długoterminowy potencjał rynku mógłby sięgać nawet około 1,2 GW już do 2030 roku" - podkreśla Krystian Pypłacz, ekspert Polskiego Związku Centrów Danych (PLDCA).
Jak zaznacza, niezależnie od tego, który ze scenariuszy okaże się bliższy rzeczywistości, Polska musi przygotować się na rozwój infrastruktury cyfrowej w skali nieporównywalnej z dotychczasową. Kluczowe znaczenie mają mieć dostęp do mocy przyłączeniowych, stabilnej i niskoemisyjnej energii oraz procedury pozwalające inwestycjom nadążać za popytem na AI, chmurę i przetwarzanie danych.
"Rozwój rynku tego typu obiektów przestaje być wyłącznie tematem branży IT, a staje się częścią szerszego planowania energetycznego przez państwo. Dla inwestorów oznacza to większą przewidywalność, ale także pokazuje sporą skalę wyzwań związanych z zapewnieniem odpowiedniej mocy dla kolejnych projektów. Równie istotnym wyzwaniem pozostaje czas uzyskiwania warunków przyłączenia do sieci, który coraz częściej decyduje o wyborze lokalizacji nowych inwestycji" - prognozuje Igor Grdić.
Planowane inwestycje nie ograniczają się już do Warszawy i największych ośrodków biznesowych. Projekty pojawiają się również w regionach związanych z energetyką i przemysłem.
Dla branży centrów danych rozbudowa sieci energetycznej jest jednym z warunków dalszego wzrostu. Wraz ze wzrostem zapotrzebowania projektów związanych ze sztuczną inteligencją rosnąć będzie znaczenie możliwości zapewnienia stabilnego przepływu energii w konkretnych lokalizacjach.
Rozwój rynku centrów danych coraz wyraźniej obejmuje także lokalizacje poza Warszawą i największymi ośrodkami biznesowymi. W planach i koncepcjach inwestycyjnych pojawiają się projekty w regionach powiązanych z energetyką i przemysłem.
Jednym z nich jest Baltic Data Center Campus na Pomorzu, którego planowana moc wynosi 3,2 GW. W Stargardzie planowany jest natomiast kampus centrów danych, którego moc w pierwszej fazie ma wynieść 140 MW, z możliwością zwiększenia jej docelowo do 560 MW. W Bełchatowie planowany jest natomiast kampus hyperscale o mocy 500 MW. Projekty tego typu pojawiają się również w Koninie i Bielsku-Białej.
Są to jednak przedsięwzięcia znajdujące się na bardzo wczesnym etapie planowania. Ich realizacja będzie zależeć między innymi od decyzji inwestorów, dostępności mocy przyłączeniowych, finansowania oraz przebiegu procedur administracyjnych.
Sama liczba i skala zapowiadanych projektów nie gwarantują ich realizacji. Inwestorzy będą brać pod uwagę m.in. koszty energii, stabilność regulacyjną oraz uwarunkowania geopolityczne. Znaczenie będzie miał także dostęp do odpowiedniej mocy i przewidywalny przebieg inwestycji.
"Polska ma już wiele atutów niezbędnych do przyciągania inwestycji w centra danych na dużą skalę: dostępne lokalizacje, rozwijającą się infrastrukturę energetyczną oraz silne zaplecze inżynieryjne. Kolejnym wyzwaniem jest połączenie tych elementów tak, aby projekty mogły być realizowane sprawnie i w odpowiedniej skali. Jeśli to się uda, Polska może umocnić swoją pozycję nie tylko w Europie Środkowo-Wschodniej, lecz także na szerszym rynku europejskim" - podsumowuje Igor Grdić.
Centra danych są również istotnym elementem gospodarki. Według raportu „Napędzając gospodarkę”, przygotowanego przez Polski Związek Centrów Danych we współpracy z PwC Polska, w 2025 roku sektor centrów danych wygenerował 10,6 mld zł wartości dodanej brutto, 4,3 mld zł wpływów fiskalnych oraz wspierał niemal 41 tys. miejsc pracy.
"Centra danych należy dziś postrzegać jako nieodłączną część nowoczesnej gospodarki. To infrastruktura, która umożliwia rozwój sztucznej inteligencji, chmury, usług finansowych, przemysłu, logistyki czy administracji publicznej, a jednocześnie sama generuje coraz bardziej wymierny efekt ekonomiczny" - zauważa Krystian Pypłacz z PLDCA.
Źródło: PLDCA, Vertiv, opracowanie własne